
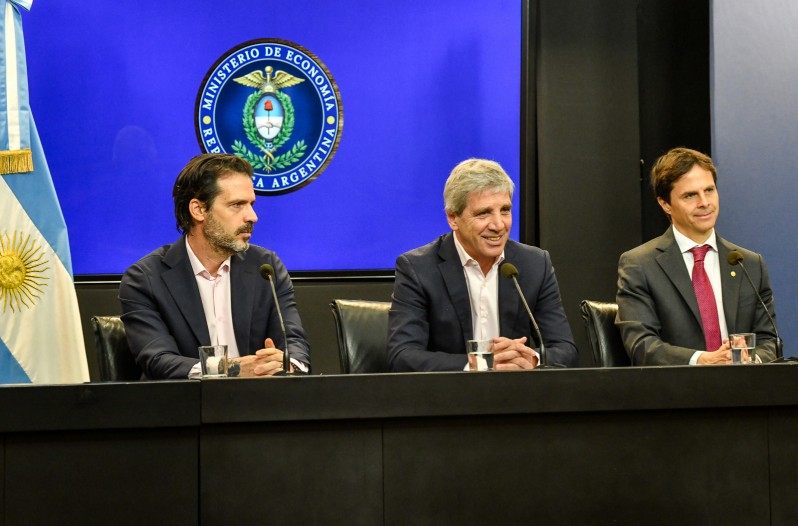
El Gobierno colocará recursos del Fondo de Garantía de Sustentabilidad en bancos privados para financiar préstamos destinados a viviendas. El plan contempla depósitos de hasta cinco años para otorgar hipotecas de al menos 15, una diferencia de plazos que genera dudas en el sistema financiero.
El Gobierno nacional anunció un nuevo esquema para intentar reactivar el crédito hipotecario mediante la utilización de hasta $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES, que serán colocados en bancos privados con la condición de destinarlos al financiamiento de viviendas.
La iniciativa impulsada por el ministro de Economía, Luis Caputo, busca atacar uno de los principales obstáculos que enfrenta el mercado hipotecario argentino: mientras los bancos reciben depósitos principalmente de corto plazo, los préstamos para comprar una vivienda requieren financiamiento a 15, 20 o incluso 30 años.
El programa se implementará mediante licitaciones de hasta $200.000 millones. El FGS realizará depósitos en pesos ajustados por UVA con dos alternativas: un tramo a un año con un rendimiento mínimo de UVA más 2,5% y otro a cinco años con un piso de UVA más 4,5%.
Además, cada entidad podrá adjudicarse como máximo el 20% de cada licitación y tendrá un plazo de 90 días para transformar esos recursos en créditos hipotecarios.
Los préstamos deberán otorgarse por un período mínimo de 15 años, tendrán un límite de 150.000 UVA y una tasa máxima de UVA más 7,5%. Podrán utilizarse para comprar, construir, ampliar o refaccionar una primera vivienda.
Sin embargo, el esquema despertó cuestionamientos dentro del sistema financiero. El principal problema señalado es que los recursos del FGS tendrán un vencimiento máximo de cinco años, mientras las hipotecas podrán extenderse durante varias décadas.
Esto implica que los bancos necesitarán renovar el fondeo varias veces antes de que termine de pagarse cada préstamo, lo que podría generar riesgos de liquidez si en el futuro esos recursos no están disponibles en condiciones similares.
Desde el mercado también plantean interrogantes por la utilización del patrimonio del fondo previsional para resolver un problema estructural del sistema financiero, vinculado con la falta de un mercado de capitales suficientemente desarrollado para ofrecer financiamiento de largo plazo.
Caputo, en cambio, aseguró que el FGS no asumirá el riesgo crediticio de las hipotecas, ya que los eventuales incumplimientos de los clientes quedarán bajo responsabilidad de los bancos.
El ministro estima que los $2 billones permitirían financiar entre 17.000 y 18.000 soluciones habitacionales. Como ejemplo, el Gobierno planteó una propiedad valuada en US$106.667 financiada en un 75%: con un préstamo a 25 años a UVA más 7%, la cuota inicial rondaría los $865.098 y se necesitarían ingresos familiares netos cercanos a $3,46 millones mensuales.
Otro de los puntos bajo análisis es el marco jurídico de la iniciativa. Especialistas advierten que habrá que esperar la reglamentación definitiva para conocer cómo se instrumentarán las colocaciones del FGS y cuáles serán los límites de concentración de los recursos en cada entidad e instrumento.
El Gobierno apuesta a que el esquema permita ampliar la oferta hipotecaria y movilizar sectores vinculados con la vivienda. En el mercado financiero, mientras tanto, persisten las dudas sobre la capacidad del programa para resolver de manera permanente la falta de financiamiento de largo plazo.
